
تجهیزات الکترونیکی بخش مهمی از فعالیت بسیاری از کسبوکارها هستند؛ از کامپیوتر و سرور گرفته تا تجهیزات پزشکی، سیستمهای مخابراتی، دستگاههای اداری و تجهیزات کنترل و پردازش اطلاعات. خرابی ناگهانی، نوسان یا افزایش ولتاژ برق، اتصال کوتاه، نقص فنی و برخی حوادث دیگر میتوانند باعث توقف فعالیت و تحمیل هزینههای سنگین تعمیر یا جایگزینی شوند.
بیمه تجهیزات الکترونیکی برای مدیریت بخشی از همین ریسکها طراحی شده است. البته میزان تعهد بیمهگر به نوع بیمهنامه، تجهیزات بیمهشده، خطرات تحت پوشش، استثنائات، فرانشیز و سایر شرایط قرارداد بستگی دارد. در منابع تخصصی بیمه نیز پوشش تجهیزات الکترونیکی بهعنوان راهکاری برای جبران برخی خسارتهای ناشی از خرابی ناگهانی تجهیزات مطرح شده است.
بیمه تجهیزات الکترونیکی چیست؟
بیمه تجهیزات الکترونیکی نوعی پوشش بیمهای برای کاهش آثار مالی خسارتهای واردشده به تجهیزات الکترونیکی است. این تجهیزات ممکن است در محیطهای اداری، صنعتی، تجاری، درمانی، آموزشی یا سایر محلهای کاری مورد استفاده قرار بگیرند.
نکته مهم این است که صرفا الکترونیکی بودن یک دستگاه به معنای تحت پوشش بودن خودکار آن نیست. تجهیزات، خطرات، ارزش مورد بیمه، شرایط استفاده و سایر جزئیات باید در بیمهنامه مشخص شده باشند.
برای مثال، در بیمههای تخصصی تجهیزات و خرابی دستگاهها، مواردی مانند سیستمهای کامپیوتری، تجهیزات ارتباطی، تجهیزات پزشکی و تجهیزات پردازش اطلاعات میتوانند در گروه تجهیزات قابل بیمه قرار بگیرند؛ اما دامنه واقعی پوشش به متن قرارداد بستگی دارد.
چه تجهیزاتی را میتوان بیمه کرد؟
با توجه به نوع بیمهنامه و شرایط شرکت بیمه، ممکن است تجهیزات مختلفی در این گروه قرار بگیرند، از جمله:
- کامپیوترها و تجهیزات پردازش اطلاعات
- سرورها و تجهیزات مرتبط با شبکه
- تجهیزات مخابراتی و ارتباطی
- دستگاههای اداری و تجهیزات پردازش اسناد
- برخی تجهیزات پزشکی و تشخیصی
- تجهیزات کنترل و اتوماسیون
- برخی سیستمهای الکترونیکی مورد استفاده در واحدهای صنعتی
- تجهیزات امنیتی و سیستمهای حفاظتی
در منابع تخصصی بینالمللی نیز رایانهها، تجهیزات ارتباطی، دستگاههای تشخیصی و سیستمهای امنیتی از نمونههای تجهیزات مرتبط با پوششهای خرابی تجهیزات معرفی شدهاند.
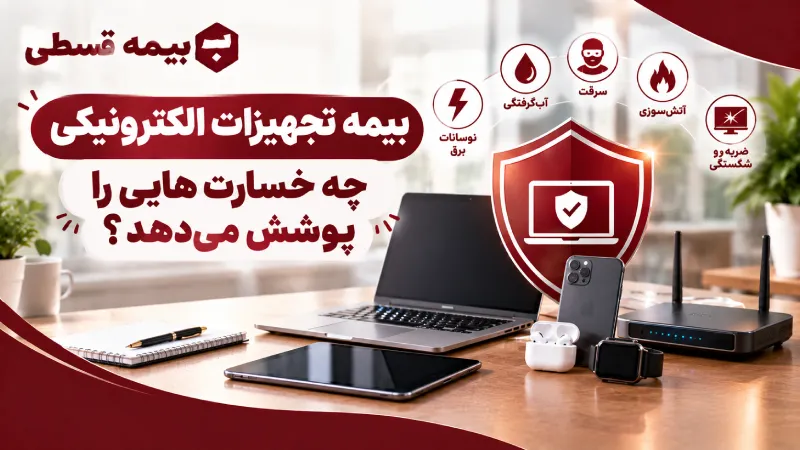
بیمه تجهیزات الکترونیکی چه خسارت هایی را پوشش میدهد؟
پاسخ این سوال را نمیتوان برای تمام بیمهنامهها یکسان دانست. برخی بیمهنامهها ممکن است خسارتهای ناشی از خرابی ناگهانی و غیرمنتظره را پوشش دهند و برخی خطرات نیز تنها در صورت درج پوشش مربوطه در قرارداد قابل جبران باشند.
در برخی محصولات تخصصی بیمه تجهیزات، خطراتی مانند اتصال کوتاه، افزایش ولتاژ، خرابی مکانیکی و برخی اختلالات مدارهای الکترونیکی در محدوده پوشش قرار میگیرند.
بنابراین هنگام بررسی بیمهنامه بهتر است به جای توجه صرف به عنوان آن، موارد زیر را دقیق بررسی کنید:
- تجهیزات بیمهشده دقیقا کدام دستگاهها هستند؟
- چه خطراتی تحت پوشش قرار گرفتهاند؟
- فرانشیز هر خسارت چقدر است؟
- سقف تعهد بیمهگر چقدر تعیین شده است؟
- چه مواردی از تعهد بیمهگر خارج هستند؟
- شرایط اعلام و ارزیابی خسارت چگونه است؟
آیا نوسان برق و اتصال کوتاه تحت پوشش است؟
این موارد ممکن است در برخی بیمهنامههای تجهیزات تحت پوشش قرار بگیرند، اما نمیتوان آن را برای همه قراردادها یکسان دانست.
برای نمونه، منابع تخصصی تجهیزات خرابی، افزایش ولتاژ و اتصال کوتاه را از خطراتی میدانند که در برخی پوششهای تخصصی قابل بیمه هستند.
بنابراین اگر تجهیزات شما به نوسان برق حساس هستند، هنگام دریافت استعلام باید مشخصا درباره این خطر سوال کنید و از درج آن در شرایط بیمهنامه اطمینان داشته باشید.
چه مواردی ممکن است تحت پوشش بیمه تجهیزات الکترونیکی نباشد؟
یکی از اشتباهات رایج این است که تصور کنیم با خرید بیمه تجهیزات الکترونیکی، هر نوع خرابی دستگاه قابل جبران خواهد بود. در حالی که بیمهنامهها معمولا شرایط، محدودیتها و استثنائات مشخصی دارند.
برای مثال، در برخی بیمههای خرابی تجهیزات، استهلاک عادی، فرسودگی، نگهداری نامناسب یا برخی خسارتهای ناشی از حوادث خارجی ممکن است از تعهدات خارج باشند. همچنین بعضی خسارتهای سایبری یا مشکلات نرمافزاری ممکن است نیازمند بررسی جداگانه و پوشش اختصاصی باشند.
به همین دلیل، بهتر است قبل از خرید بیمه این موارد را بررسی کنید:
| مورد قابل بررسی | چرا مهم است؟ |
|---|---|
| استهلاک و فرسودگی | ممکن است خرابی ناشی از عمر طبیعی دستگاه قابل پرداخت نباشد |
| نگهداری نامناسب | شرایط نگهداری میتواند در ارزیابی خسارت موثر باشد |
| مشکلات نرمافزاری | هر اختلال نرمافزاری الزاما خسارت بیمهای محسوب نمیشود |
| سرقت یا حوادث خاص | ممکن است به پوشش جداگانه نیاز داشته باشد |
| جنگ و برخی حوادث خاص | معمولا شرایط و استثنائات ویژهای دارند |
| فرانشیز | بخشی از خسارت ممکن است بر عهده بیمهگذار باشد |
ملاک نهایی، متن بیمهنامه و شرایط عمومی و خصوصی آن است.
شرایط دریافت بیمه تجهیزات الکترونیکی
برای صدور بیمهنامه، شرکت بیمه باید بتواند مشخصات و ارزش ریسک مورد نظر را بررسی کند. بنابراین ممکن است اطلاعاتی درباره تجهیزات، محل استفاده و شرایط نگهداری درخواست شود.
بسته به شرکت بیمه و نوع تجهیزات، اطلاعات مورد نیاز میتواند شامل موارد زیر باشد:
- مشخصات دستگاه و مدل آن
- تعداد تجهیزات
- ارزش تجهیزات
- محل نصب یا استفاده
- سال ساخت یا زمان خرید
- نحوه استفاده از دستگاه
- شرایط نگهداری و ایمنی
- سوابق خسارت، در صورت وجود
- فاکتور یا اسناد مالکیت، در صورت درخواست بیمهگر
برای تجهیزات تخصصی یا با ارزش بالا، ممکن است بررسی فنی یا کارشناسی نیز در فرآیند صدور مورد توجه قرار گیرد.
قیمت بیمه تجهیزات الکترونیکی چگونه تعیین میشود؟
یکی از مهمترین نکات این است که قیمت بیمه تجهیزات الکترونیکی برای همه دستگاهها یکسان نیست.
شرکت بیمه هنگام تعیین حق بیمه، ریسک مرتبط با تجهیزات و شرایط قرارداد را بررسی میکند. به همین دلیل عواملی مانند ارزش دستگاه، نوع و کاربرد تجهیزات، محل استفاده، شرایط نگهداری، سابقه خسارت و میزان پوشش انتخابشده میتوانند بر قیمت تاثیر داشته باشند.
برای مثال، تجهیزات یک مرکز درمانی که بهصورت مداوم مورد استفاده قرار میگیرند، ممکن است از نظر ریسک با تجهیزات اداری یک شرکت کوچک شرایط یکسانی نداشته باشند.
در نتیجه، برای اطلاع از قیمت دقیق، باید مشخصات تجهیزات و پوششهای مورد نیاز ارائه شود و استعلام اختصاصی دریافت شود.
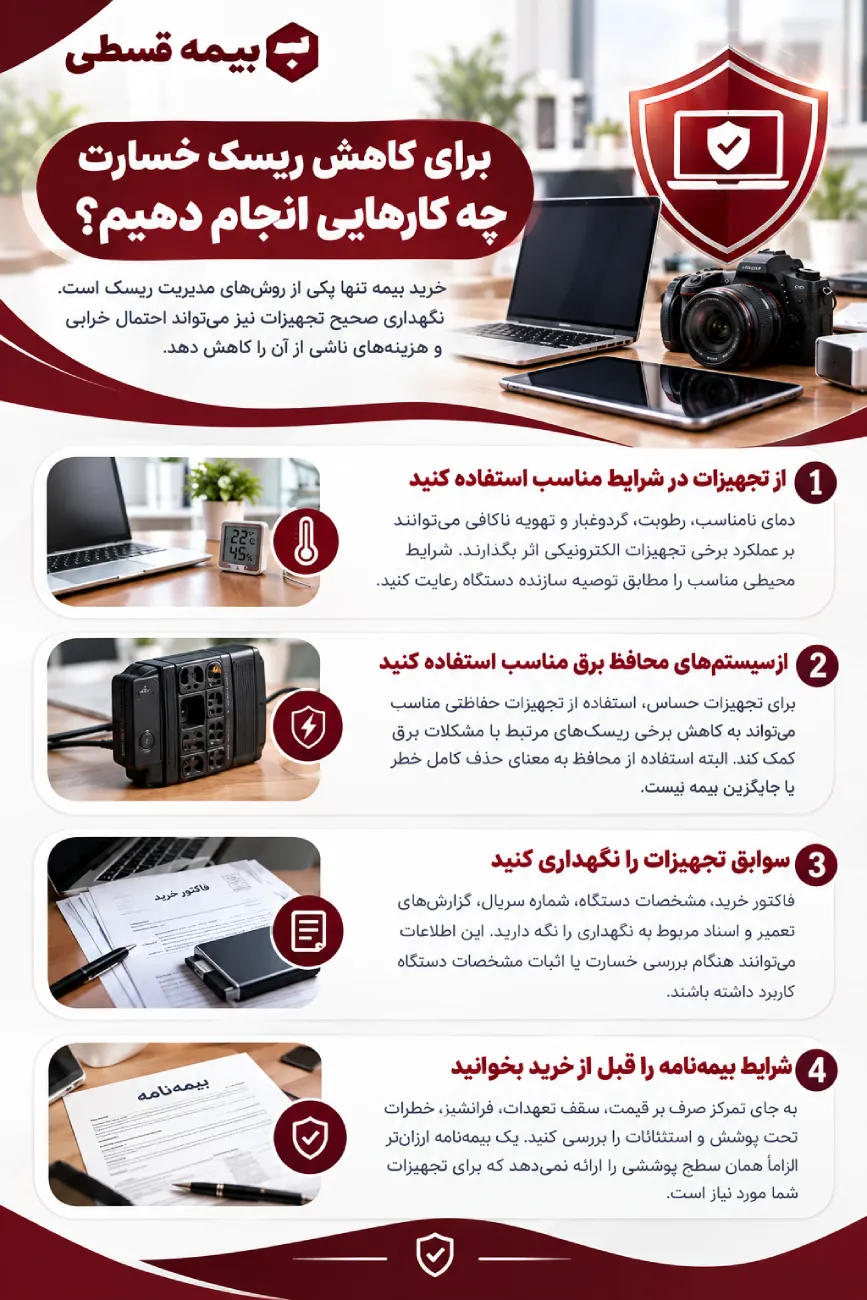
برای کاهش ریسک خسارت چه کارهایی انجام دهیم؟
در صورت آسیب دیدن تجهیزات چه مراحلی را طی کنیم؟
در صورت وقوع خسارت، اولین اقدام این است که موضوع را طبق مهلت و روش تعیینشده در بیمهنامه به شرکت بیمه اطلاع دهید.
روند کلی ممکن است شامل مراحل زیر باشد:
وقوع خسارت ← اعلام به بیمهگر ← ارائه مدارک ← بررسی و کارشناسی ← تعیین میزان خسارت ← تصمیم درباره پرداخت خسارت طبق قرارداد
از تعمیر یا تغییر وضعیت دستگاه پیش از هماهنگی با بیمهگر خودداری کنید؛ مگر اینکه شرایط اضطراری یا دستورالعمل بیمهنامه اقدام فوری را ضروری کرده باشد. هدف این است که امکان بررسی علت و میزان خسارت از بین نرود.
مدارکی مانند بیمهنامه، مشخصات دستگاه، گزارش فنی، فاکتور خرید، تصاویر خسارت و سایر مدارکی که بیمهگر درخواست میکند ممکن است در فرآیند ارزیابی مورد نیاز باشند.
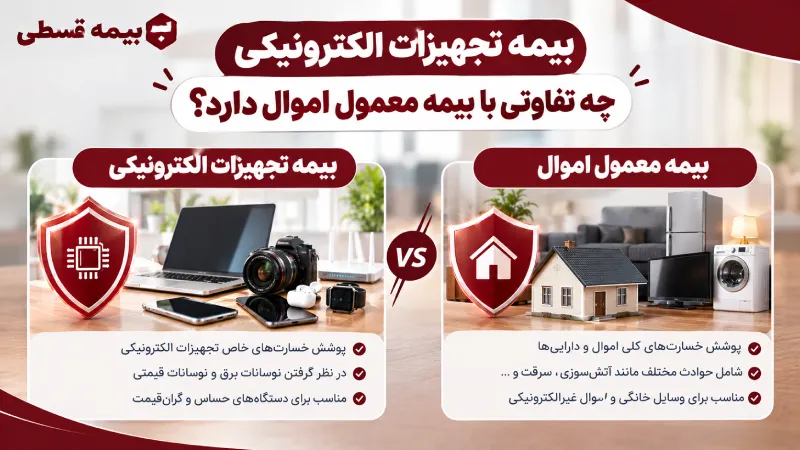
بیمه تجهیزات الکترونیکی چه تفاوتی با بیمه معمول اموال دارد؟
تفاوت اصلی در نوع ریسک مورد توجه است. بیمه اموال ممکن است برای خطرات مشخصی مانند آتشسوزی یا حوادث خاص طراحی شده باشد، در حالی که بیمههای تخصصی خرابی تجهیزات میتوانند بر خسارت ناشی از خرابی ناگهانی و مشکلات فنی تجهیزات تمرکز داشته باشند.
منابع تخصصی بیمه نیز اشاره میکنند که برخی بیمههای اموال معمول، تمام ریسکهای مرتبط با خرابی فنی تجهیزات را پوشش نمیدهند و به همین دلیل پوشش تخصصی خرابی تجهیزات میتواند برای برخی کسبوکارها اهمیت پیدا کند.
البته این دو نوع بیمه لزوما جایگزین یکدیگر نیستند و باید بر اساس نوع دارایی، ریسکهای کسبوکار و شرایط هر بیمهنامه بررسی شوند.
قبل از خرید بیمه تجهیزات الکترونیکی این موارد را بررسی کنید
اگر قصد بیمه کردن تجهیزات خود را دارید، این چکلیست میتواند برای مقایسه پیشنهادها مفید باشد:
- ارزش واقعی تجهیزات را مشخص کنید.
- فهرست دستگاههای مورد نظر را آماده کنید.
- خطرات مهم برای کسبوکار خود را مشخص کنید.
- درباره پوشش نوسان برق و اتصال کوتاه سؤال کنید.
- فرانشیز را بررسی کنید.
- سقف تعهد بیمهگر را بخوانید.
- استثنائات را دقیق بررسی کنید.
- شرایط اعلام خسارت را بپرسید.
- درباره مدارک مورد نیاز برای خسارت سوال کنید.
- پیش از انتخاب، چند استعلام را از نظر سطح پوشش و شرایط قرارداد مقایسه کنید، نه فقط قیمت.
جمعبندی؛ نکات مهم درباره بیمه تجهیزات الکترونیکی
بیمه تجهیزات الکترونیکی راهکاری برای مدیریت ریسکهای مالی مرتبط با آسیب یا خرابی تجهیزات است؛ اما میزان حمایت بیمهگر به شرایط دقیق قرارداد بستگی دارد. رایانهها، تجهیزات مخابراتی، پزشکی، اداری و برخی تجهیزات صنعتی میتوانند بسته به نوع بیمهنامه در محدوده پوشش قرار بگیرند.
مهمترین نکته هنگام خرید این بیمه، بررسی دقیق تجهیزات بیمهشده، خطرات تحت پوشش، استثنائات، فرانشیز، سقف تعهدات و روند دریافت خسارت است. همچنین قیمت بیمه به عواملی مانند ارزش تجهیزات، نوع کاربرد، محل استفاده، شرایط نگهداری، سابقه خسارت و پوششهای انتخابی وابسته است و نمیتوان یک نرخ ثابت برای همه تجهیزات تعیین کرد.
اگر تجهیزات الکترونیکی بخش مهمی از فعالیت شما هستند، بهتر است پیش از خرید بیمه، مشخصات دستگاهها و ریسکهای اصلی خود را آماده کنید و برای دریافت مشاوره و استعلام قیمت بیمه تجهیزات الکترونیکی اقدام کنید.
سوالات متداول درباره بیمه تجهیزات الکترونیکی
1.بیمه تجهیزات الکترونیکی چیست؟
این بیمه برای پوشش ریسکهای مرتبط با آسیب یا خسارت به تجهیزات الکترونیکی طراحی شده است. نوع خسارتهای قابل جبران و شرایط پرداخت بر اساس مفاد بیمهنامه مشخص میشود.
2.چه تجهیزاتی را میتوان تحت پوشش بیمه تجهیزات الکترونیکی قرار داد؟
بسته به شرایط شرکت بیمه، تجهیزات کامپیوتری، سرورها، تجهیزات شبکه و مخابراتی، برخی تجهیزات پزشکی و آزمایشگاهی و تجهیزات اداری میتوانند برای بیمه شدن بررسی شوند.
3.قیمت بیمه تجهیزات الکترونیکی چگونه محاسبه میشود؟
قیمت ثابتی برای همه تجهیزات وجود ندارد. ارزش دستگاه، نوع و کاربرد تجهیزات، محل استفاده، شرایط نگهداری، سابقه خسارت و پوششهای انتخابشده از عوامل موثر بر تعیین حق بیمه هستند.
4.آیا نوسان برق و اتصال کوتاه تحت پوشش بیمه هستند؟
ممکن است برخی خسارتهای ناشی از مشکلات الکتریکی مانند نوسان برق یا اتصال کوتاه، طبق شرایط بیمهنامه تحت پوشش قرار گیرند؛ اما این موضوع به نوع قرارداد و استثنائات آن بستگی دارد و باید در بیمهنامه بررسی شود.
5.برای خرید بیمه تجهیزات الکترونیکی چه مدارکی لازم است؟
مدارک مورد نیاز به نوع تجهیزات و شرایط شرکت بیمه بستگی دارد، اما معمولا مشخصات دستگاه، مدل، ارزش، اطلاعات مالک و در برخی موارد اسناد خرید یا مالکیت درخواست میشود.
6.در صورت خسارت به تجهیزات چگونه باید اقدام کرد؟
پس از وقوع خسارت باید طبق فرآیند اعلام خسارت شرکت بیمه اقدام شود. سپس مدارک و مستندات حادثه بررسی و میزان خسارت توسط کارشناس ارزیابی میشود. پرداخت خسارت نیز بر اساس شرایط و تعهدات بیمهنامه انجام خواهد شد.
برای انتخاب پوشش متناسب با نیازتان، خدمات بیمه را بررسی کنید.
بررسی خدمات بیمه
دیدگاه شما