بیمه عمر مستمری پیشامد

مدت این بیمه نامه یک سال است و در صورتی که در این مدت بیمه شده به علت حادثه عادی و حادثه ناشی از "جنگ" فوت نماید ، شرکت بیمه دی تا 5 سال ماهانه مستمری به ذینفعان پرداخت خواهد کرد

طرح خود را انتخاب نمایید :

بیمه دی

طرح ۱

بدون پوشش جنگ

120.000 ت

  • حداکثر تعداد ذی نفعان : 5 نفر
  • بازه سنی بیمه شده : 70-18 سال
  • بازه سنی بیمه گزار : 70-18 سال
  • مدت پرداخت مستمری : 5 سال
  • پرداخت مستمری ماهیانه به ذینفعان : 2.000.000 تومان
خرید طرح
بیمه دی

طرح 2

بدون پوشش جنگ

240.000 ت

  • حداکثر تعداد ذی نفعان : 5 نفر
  • بازه سنی بیمه شده : 70-18 سال
  • بازه سنی بیمه گزار : 70-18 سال
  • مدت پرداخت مستمری : 5 سال
  • پرداخت مستمری ماهیانه به ذینفعان : 4.000.000 تومان
خرید طرح
بیمه دی

طرح 3

بدون پوشش جنگ

1.200.000 ت

  • حداکثر تعداد ذی نفعان : 5 نفر
  • بازه سنی بیمه شده : 70-18 سال
  • بازه سنی بیمه گزار : 70-18 سال
  • مدت پرداخت مستمری : 5 سال
  • پرداخت مستمری ماهیانه به ذینفعان : 20.000.000 تومان
خرید طرح
بیمه دی

طرح 4

با پوشش جنگ

450.000 ت

  • حداکثر تعداد ذی نفعان : 5 نفر
  • بازه سنی بیمه شده : 70-18 سال
  • بازه سنی بیمه گزار : 70-18 سال
  • مدت پرداخت مستمری : 5 سال
  • پرداخت مستمری ماهیانه به ذینفعان : 6.200.000 تومان
خرید طرح
بیمه دی

طرح 5

با پوشش جنگ

594.000 ت

  • حداکثر تعداد ذی نفعان : 5 نفر
  • بازه سنی بیمه شده : 70-18 سال
  • بازه سنی بیمه گزار : 70-18 سال
  • مدت پرداخت مستمری : 5 سال
  • پرداخت مستمری ماهیانه به ذینفعان : 8.300.000 تومان
خرید طرح
بیمه دی

طرح 6

با پوشش جنگ

745.000 ت

  • حداکثر تعداد ذی نفعان : 5 نفر
  • بازه سنی بیمه شده : 70-18 سال
  • بازه سنی بیمه گزار : 70-18 سال
  • مدت پرداخت مستمری : 5 سال
  • پرداخت مستمری ماهیانه به ذینفعان : 10.400.000 تومان
خرید طرح
تصویر

پوشش های بیمه نامه مستمری پیشامد

  • پوشش اصلی این بیمه‌نامه «فوت به علت حادثه» است که در آن بیمه‌گر تعهد می‌کند در صورتی که بیمه‌شده به علت حادثه فوت کند، سرمایه مشخص شده در بیمه‌نامه را به صورت مستمری در طی مدت معین به استفاده‌کنندگان بیمه‌نامه پرداخت کند
  • در صورتی که بیمه‌شده به علت وقوع حادثه، دچار نقص عضو دائم شود، بیمه‌گر حسب میزان نقص عضو و با توجه به شرایط ذکر شده در بیمه‌نامه، درصدی از «سرمایه نقص عضو ناشی از حادثه» را پرداخت خواهد کرد
  • در صورتی که بیمه‌شده به علت وقوع حادثه، دچار آسیب و صدمه بدنی شده و به بیمارستان مراجعه کند، بیمه‌گر هزینه‌های بیمارستانی او را پرداخت خواهد کرد
تصویر

تغییر تعهدات

شما میتوانید تعهدات درخواستی مانند سرمایه فوت، حق بیمه، روش پرداخت و… را به صورت اختصاصی داشته باشید و آن ها را بالا و پایین کنید.
برای این کار کافیست با ما تماس بگیرید.

تصویر

مزایای بیمه مستمری پیشامد

  • پرداخت سرمایه به صورت مستمری
  • حمایت از اعضای خانواده و یا سایر بستگان در صورت فوت نابه‌هنگام سرپرست و نان‌آور خانواده به علت حادثه
  • حمایت از بیمه‌شده در صورت صدمات و آسیب‌های بدنی
  • حق‌بیمه اندک و متناسب با قدرت خرید اقشار مختلف جامعه
تصویر

بیمه قسطی با چه شرکت بیمه ای همکاری می کند؟

یکی از بهترین شرکت ها در زمینه ی بیمه های عمر، بیمه دی می باشد که با ارائه طرح های متنوع و سود تضمینی ، مشتریان زیادی را جذب کرده است.

🟣 سوالات متداول شما درباره طرح اقساطی بیمه عمر و سرمایه گذاری

بیمه مستمری پیشامد چه پوشش هایی دارد؟

بیمه مستمری پیشامد، پوشش اصلی فوت ناشی از حادثه را ارائه می‌دهد و در صورت فوت بیمه‌شده بر اثر حادثه، مستمری تعیین‌شده طبق شرایط بیمه‌نامه به ذی‌نفعان پرداخت می‌شود. همچنین بسته به طرح و شرایط بیمه‌نامه، پوشش‌هایی مانند نقص عضو دائم ناشی از حادثه و هزینه‌های بیمارستانی ناشی از حادثه نیز می‌تواند در نظر گرفته شود.

چه حوادثی شامل این بیمه نخواهد شد؟

اتفاق هایی مانند خودکشی،عمدی بودن مرگ و ... شامل این بیمه نامه نخواهد شد

معرفی بیمه عمر و سرمایه گذاری

اگر به دنبال روشی مطمئن برای تامین آینده مالی خود و خانواده هستید، احتمالا نام بیمه عمر و سرمایه‌گذاری را شنیده‌اید. اما بسیاری از افراد نمی‌دانند این بیمه دقیقا چگونه کار می‌کند، چه سودی دارد و آیا واقعا گزینه مناسبی برای سرمایه‌گذاری است یا خیر.

واقعیت این است که بیمه عمر فقط یک بیمه ساده نیست؛ ترکیبی از حمایت مالی + پس‌انداز بلندمدت + سرمایه‌گذاری است. در این مقاله از سایت بیمه قسطی، به زبان ساده بررسی می‌کنیم که این نوع بیمه چگونه کار می‌کند، چه مزایا و معایبی دارد و چگونه می‌توان بهترین انتخاب را داشت.

معرفی بیمه عمر بیمه قسطی

بیمه عمر و سرمایه گذاری چیست و چگونه کار می‌کند؟

بیمه عمر و سرمایه‌گذاری نوعی قرارداد مالی بین فرد و شرکت بیمه است که در آن فرد در بازه‌های زمانی مشخص (ماهانه یا سالانه) مبلغی را پرداخت می‌کند و در مقابل، دو مزیت اصلی دریافت می‌کند:

    1. پوشش بیمه‌ای در صورت فوت یا حادثه
    2. ایجاد اندوخته و پس‌انداز همراه با سود

جدول ساده عملکرد بیمه عمر

بخشتوضیح
حق بیمهمبلغی که ماهانه یا سالانه پرداخت می‌شود
پوشش بیمه‌ایحمایت مالی در صورت فوت یا حادثه
اندوختهپس‌انداز جمع‌شده همراه با سود
سود سرمایه‌گذاریسود تضمین‌شده + سود مشارکتی

ویژگی های مهم بیمه عمر و سرمایه‌گذاری

  • ایجاد امنیت مالی برای خانواده
  • امکان برداشت یا دریافت وام از اندوخته
  • سوددهی بلندمدت
  • انعطاف در میزان پرداخت حق بیمه
  • پوشش‌های اضافی مانند بیماری‌های خاص

انواع بیمه عمر

بیمه عمر زمانی
بیمه عمر زمانی

در بیمه عمر زمانی، بیمه‌شده برای مدت مشخصی تحت پوشش خطر فوت قرار می‌گیرد. اگر فرد در طول مدت قرارداد فوت کند، سرمایه بیمه به ذی‌نفعان پرداخت می‌شود؛ اما در صورت پایان قرارداد و زنده بودن بیمه‌شده، معمولاً مبلغی به‌عنوان اندوخته پرداخت نخواهد شد.

بیمه مختلط پس انداز

این نوع بیمه ترکیبی از پوشش فوت و پس‌انداز است. در صورتی که بیمه‌شده در طول قرارداد فوت کند، سرمایه فوت به ذی‌نفعان پرداخت می‌شود و اگر تا پایان قرارداد زنده بماند، اندوخته و سرمایه توافق‌شده را دریافت خواهد کرد.

بیمه مستمری
بیمه مستمری

بیمه مستمری برای افرادی مناسب است که می‌خواهند در آینده درآمدی منظم داشته باشند. در این نوع بیمه، حق‌بیمه‌های پرداختی به اندوخته تبدیل شده و در پایان دوره به شکل مستمری ماهانه یا سالانه به بیمه‌شده پرداخت می‌شود.

بیمه عمر مانده بدهکار

این نوع بیمه برای پوشش بدهی‌ها و وام‌ها طراحی شده است. اگر بیمه‌شده قبل از پرداخت کامل اقساط فوت کند، شرکت بیمه باقی‌مانده بدهی را پرداخت می‌کند تا خانواده او با فشار مالی ناشی از بازپرداخت وام مواجه نشوند.

بیمه عمر و سرمایه گذاری

بیمه عمر و سرمایه‌گذاری یکی از رایج‌ترین انواع بیمه عمر است که علاوه بر پوشش‌هایی مانند فوت، امکان ایجاد اندوخته مالی را نیز فراهم می‌کند. حق‌بیمه‌های پرداختی در این نوع بیمه با سود تضمینی و سود مشارکت در منافع رشد کرده و می‌تواند به‌عنوان یک سرمایه‌گذاری بلندمدت استفاده شود.

بیمه عمر گروهی
بیمه عمر گروهی

بیمه عمر گروهی برای شرکت‌ها، سازمان‌ها و مجموعه‌های مختلف ارائه می‌شود و اعضای یک گروه را تحت پوشش قرار می‌دهد. به دلیل خرید گروهی، معمولا شرایط ساده‌تر و هزینه مناسب‌تری نسبت به بیمه‌های انفرادی دارد.

مزایا، معایب و چالش های بیمه عمر و سرمایه گذاری

دسته‌بندیتوضیح
امنیت مالی خانوادهدر صورت فوت بیمه‌شده، سرمایه فوت طبق شرایط بیمه‌نامه به ذی‌نفعان پرداخت می‌شود و می‌تواند به تامین مالی خانواده کمک کند.
پس‌انداز منظمپرداخت منظم حق‌بیمه به ایجاد اندوخته مالی برای اهداف بلندمدت کمک می‌کند.
سود و رشد اندوختهاندوخته بیمه عمر می‌تواند مطابق شرایط قرارداد از سود تضمینی و در برخی طرح‌ها از سود مشارکت در منافع برخوردار شود.
امکان دریافت وامدر صورت وجود شرایط لازم و ایجاد اندوخته کافی، امکان دریافت وام از محل ارزش بیمه‌نامه وجود دارد.
نقدشوندگی پایین در سال های ابتداییبازخرید یا برداشت زودهنگام ممکن است باعث شود فرد نسبت به ادامه قرارداد، سود یا مزایای کمتری دریافت کند.
بازدهی متفاوت با سایر سرمایه گذاری هابازدهی بیمه عمر ممکن است با برخی روش‌های دیگر سرمایه‌گذاری متفاوت باشد و باید بر اساس هدف و افق زمانی فرد بررسی شود.
پیچیدگی شرایط قراردادمیزان سود، پوشش‌ها، شرایط بازخرید و سایر تعهدات به مفاد بیمه‌نامه بستگی دارد و باید پیش از خرید به‌دقت بررسی شود.
تفاوت شرایط شرکت های بیمهشرکت‌های بیمه ممکن است از نظر پوشش‌ها، شرایط قرارداد، خدمات و نحوه محاسبه سود تفاوت داشته باشند؛ بنابراین مقایسه قبل از خرید اهمیت دارد.

چالش های بیمه عمر و سرمایه گذاری

چالشتوضیحراه‌حل
نقدشوندگی پایین در سال‌های اولبرداشت یا فسخ زودهنگام ممکن است موجب کاهش سود و مزایا شود.انتخاب برنامه‌ای متناسب با اهداف بلندمدت مالی
پیچیدگی قراردادهابرخی بندهای بیمه‌نامه ممکن است برای کاربران دشوار و تخصصی باشند.مطالعه دقیق شرایط قرارداد و دریافت مشاوره تخصصی
تفاوت در سود شرکت‌هامیزان سود، پوشش‌ها و شرایط ارائه‌شده توسط شرکت‌های بیمه یکسان نیست.مقایسه شرکت‌ها، پوشش‌ها و شرایط قرارداد پیش از انتخاب

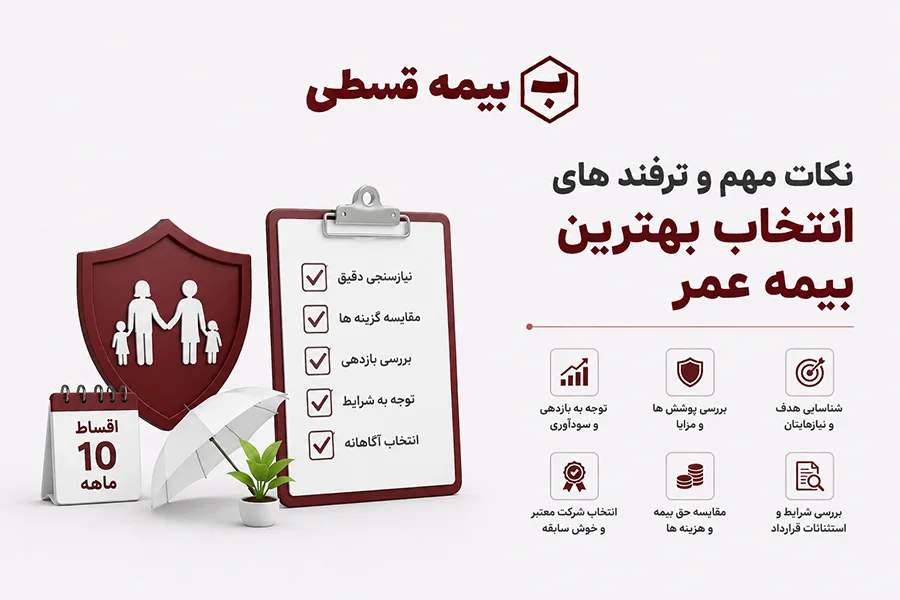
نکات مهم و ترفند های انتخاب بهترین بیمه عمر

1. بررسی اعتبار شرکت بیمه

قبل از هر چیز باید مطمئن شوید شرکت بیمه از نظر مالی و قانونی معتبر است.

2. توجه به نرخ سود واقعی

بعضی شرکت‌ها سود اسمی بالا اعلام می‌کنند، اما سود واقعی متفاوت است.

3. انتخاب پوشش‌های اضافی مناسب

پوشش‌هایی مانند:بیماری‌های خاص، از کارافتادگی، حادثه می‌توانند ارزش بیمه را افزایش دهند.

4. تنظیم مبلغ حق بیمه متناسب با درآمد

بهتر است مبلغی انتخاب کنید که در بلندمدت توان پرداخت آن را داشته باشید.

5. استفاده از ابزارهای مقایسه‌ای

قبل از خرید، شرایط شرکت‌های مختلف را مقایسه کنید.

بیمه عمر برای چه کسانی مناسب است؟

بیمه عمر برای افرادی مناسب است که می‌خواهند در کنار ایجاد پوشش بیمه‌ای، برای آینده خود و خانواده‌شان سرمایه مالی ایجاد کنند. گروه‌های زیر معمولا بیشترین استفاده را از بیمه عمر دارند:

سرپرستان خانواده: برای ایجاد پشتوانه مالی در صورت فوت یا ازکارافتادگی و حمایت از اعضای خانواده.

والدین دارای فرزند: برای تأمین سرمایه آینده فرزندان مانند هزینه تحصیل یا شروع زندگی.

افراد جوان: برای شروع زودتر سرمایه‌گذاری و تشکیل اندوخته بلندمدت.

افراد نزدیک به بازنشستگی: برای ایجاد درآمد مکمل و دریافت مستمری در سال‌های آینده.

افرادی که به پس‌انداز منظم نیاز دارند: برای تبدیل بخشی از درآمد به یک سرمایه‌گذاری بلندمدت.

مراحل خرید بیمه عمر

خرید بیمه عمر فرآیندی ساده دارد و معمولا بدون نیاز به مراجعه حضوری انجام می‌شود. مراحل اصلی خرید بیمه عمر شامل موارد زیر است:

    1. تعیین هدف و نیاز مالی
    2. بررسی و مقایسه شرکت‌های بیمه
    3. انتخاب مدت قرارداد و مبلغ حق‌بیمه
    4. تکمیل فرم درخواست بیمه
    5. بررسی مدارک و صدور بیمه‌نامه
    6. پرداخت منظم حق‌بیمه
قیمت بیمه عمر

خرید بیمه عمر از بیمه قسطی

خرید قسطی بیمه عمر به افراد امکان می‌دهد بدون پرداخت مبلغ بالا به‌صورت یکجا، از پوشش‌های بیمه‌ای و مزایای سرمایه‌گذاری آن استفاده کنند. در این روش، مبلغ حق‌بیمه متناسب با توان مالی فرد تعیین شده و در دوره‌های مشخص پرداخت می‌شود.

مزایای خرید قسطی بیمه عمر:

  • پرداخت حق‌بیمه به‌صورت ماهانه، سه‌ماهه یا سالانه
  • مناسب برای افرادی با سرمایه اولیه محدود
  • ایجاد پس‌انداز منظم و بلندمدت
  • امکان انتخاب مبلغ پرداختی متناسب با درآمد

نکته مهم: قبل از خرید، باید شرایط قرارداد، مدت بیمه‌نامه و توانایی پرداخت اقساط در بلندمدت بررسی شود.

جمع‌بندی از بیمه عمر و سرمایه‌گذاری

 بیمه عمر و سرمایه‌گذاری یکی از ابزارهای مهم برای مدیریت مالی بلندمدت است که هم امنیت خانواده را تضمین می‌کند و هم امکان ایجاد یک سرمایه پایدار را فراهم می‌سازد.

اگرچه این نوع بیمه برای سود سریع مناسب نیست، اما در بلندمدت می‌تواند نقش مهمی در ایجاد ثبات مالی داشته باشد. انتخاب درست شرکت بیمه، بررسی سود واقعی و تنظیم مبلغ مناسب حق بیمه، کلید موفقیت در استفاده از این ابزار مالی است.